
Клиенты банка искренне считают, что надежно вложили свои средства. Солидные вывески, репутация, договоры, банковское законодательство — все на защите их прав.
Но, друзья, кто читал-то это «банковское законодательство»?
Или, кто-нибудь, размещая свои средства, изучает отчетность кредитного учреждения? Да, да, все на бегу — времени нет — все некогда.
Но ведь это деньги, гигантские деньги — колоссальная энергия физических лиц и потенциал экономической деятельности организаций.
Если есть желание немного разобраться в вопросе — этот материал в помощь.
Для примера возьмем Сбербанк — самый крупный и «крутой» банк в Российской Федерации.
Бухгалтерская отчетность консолидированной группы компаний «Сбербанка» за 2018 год выглядит в том числе следующим образом:
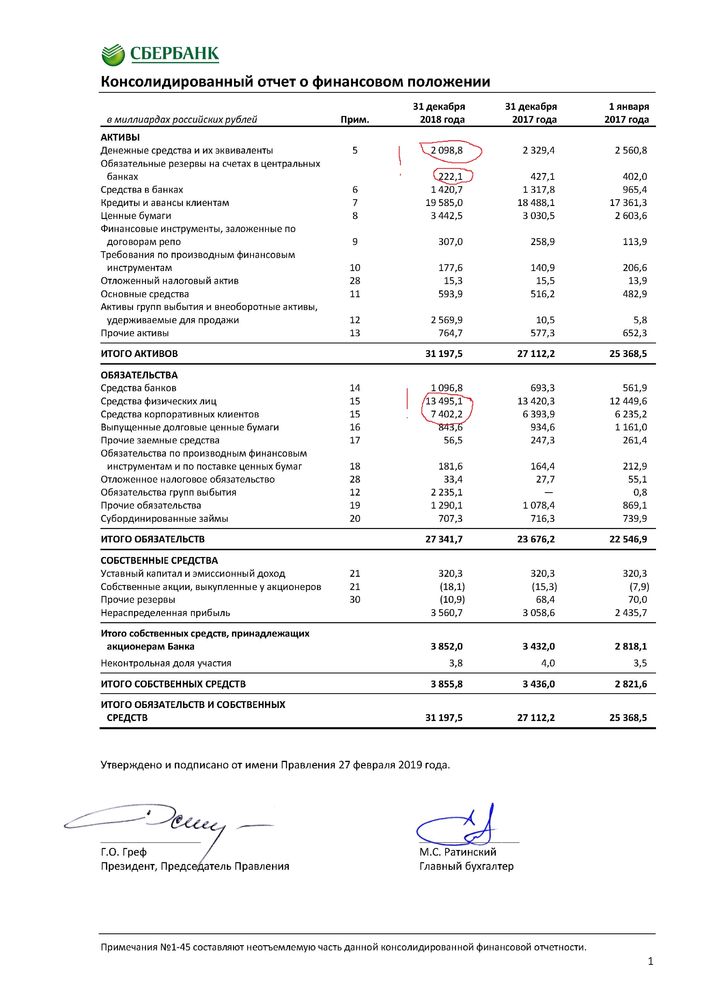
(Взято с официального сайта ПАО «Сбербанк России»).
Понятно, что банк не может в срочном порядке воспользоваться «кредитами и авансами клиентов», чтобы, скажем, выплатить денежные средства вкладчикам, если те решат забрать свои вклады.
Открываем нормативно-правовое обоснование указанного явления:
Частичное банковское резервирование — банковская деятельность, при которой только некоторая часть банковского вклада хранится как банковские резервы в виде наличности или других высоколиквидных активов, доступных для изъятия (снятия денег со счёта)
«Некоторая часть банковского вклада» — очень красивая формулировка.
Согласно «Указанию Банка России от 8 февраля 2019 года № 5068-У «Об обязательных резервных требованиях»» размер обязательных резервов составляет:
по обязательствам перед физическими лицами (в валюте РФ) — 4,75%
по иным обязательствам кредитных организаций (в валюте РФ) — 4,75 %
Если внимательно посмотрим строки отчетности, то увидим, что банк имеет обязательства:
- перед физическими лицами в размере 13 495,1 триллиона рублей
- перед юридическими лицами 7 402,2 триллиона рублей.
Как показывает многочисленная практика, банк «ложится» либо когда регулятор отзывает лицензию за нарушение «антиотмывочного законодательства», либо тогда, когда возникает кассовый разрыв — денежных средств не хватает на погашение текущих обязательств. Кассовый разрыв (англ. cash deficiency, cash gap) — временное отсутствие денежных средств, необходимых для финансирования наступивших очередных расходов по бюджету
Теперь смоделируем ситуацию, если малая часть вкладчиков- физических лиц захочет получить свои деньги и/или корпоративные клиенты свои:
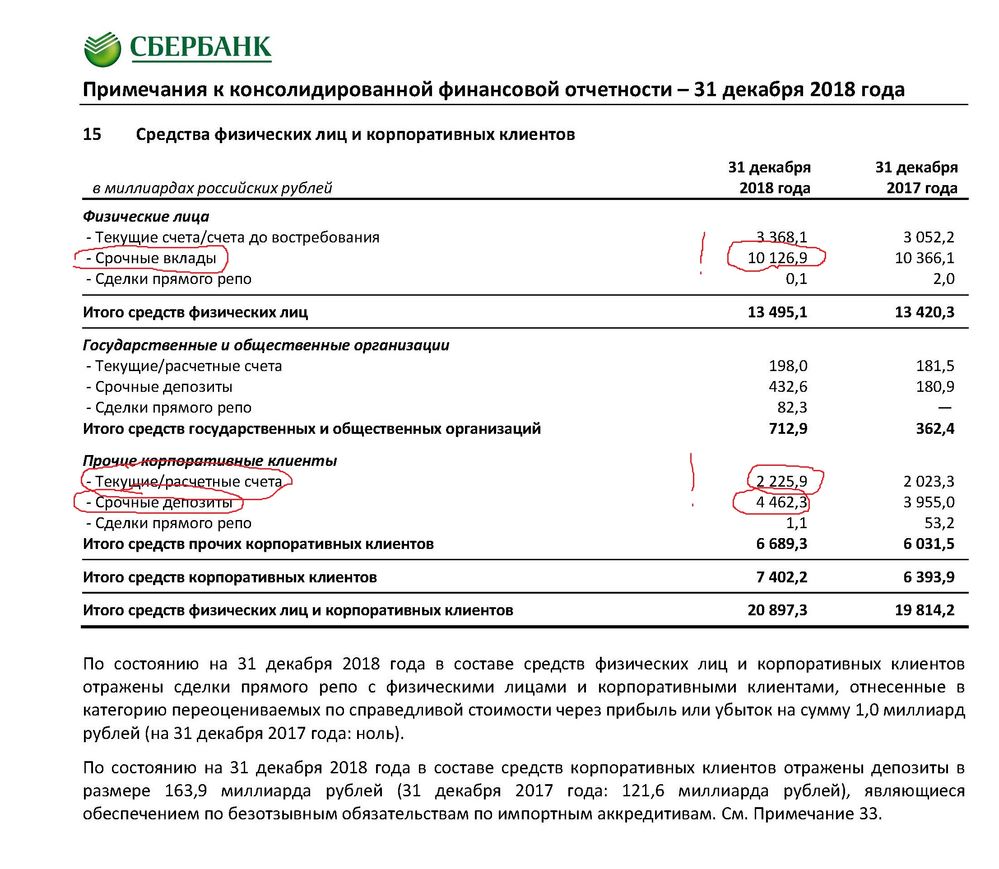
То есть, если физические и/или юридические лица захотят снять часть своих вкладов и пойдут за ними в банк, тот сможет предложить им около 695 миллиардов наличности и еще 222 миллиарда из резервов. Добавим сюда «эквиваленты» (все упрощаем и округляем) — получим 2,32 триллиона рублей.
При этом размер только срочных вкладов физических лиц составляет 10,1 триллиона рублей.
На расчетных счетах юридических лиц — 2,25 триллиона рублей.
То есть, если по какой-либо причине все юридические лица захотят воспользоваться своими деньгами, у них это попросту не получится
Не получится это и у физических лиц — возникнет кассовый разрыв.
Если грубо (очень грубо) посчитать, то фатально-серьезный кассовый разрыв возникнет, если примерно 10% клиентов банка захотят забрать свои деньги.
Ведь можно деньгами «юриков» закрыть «физиков» и наоборот. А вот если и «физики» и «юрики» побегут за деньгами, то тут уже превышение условного порога в 5% становится фатальным.
А сложно ли в России представить такую ситуацию? Думаю, нет.
Следует отметить, что отчетность ПАО «Сбербанк России» полностью соответствует требованиям банковского законодательства.
Проблема гигантских рисков потери денег для клиентов банков не в самом банке, а в банковской системе в целом.
Банк нельзя назвать «классической финансовой пирамидой» — ведь все его действия отслеживаются финансовым регулятором и регламентированы действующим законодательством.
Но цифра «4,75%» нормы частичного банковского резерва говорит о том, что обеспечение остальных 95,25% - это «мыльный пузырь».
Информационное прикрытие, маркетинг всего этого «мыльного пузыря» грандиозен — никто никогда ничего подобного не ожидает от серьезных банковских структур. И каждое падения банка воспринимается с «охами» и «ахами» — но ведь все можно уже сегодня прочитать в финансовой отчетности.
Никто ничего не скрывает.
По сути, каждый банк — это «банковская пирамида», устроенная по такому принципу, что все его клиенты не могут воспользоваться своими деньгами.
При этом любой банк в России работает в соответствие с «Обязательными резервными требованиями (нормативами обязательных резервов, коэффициент усреднения обязательных резервов)». Банковская отчетность идентична и отличается только масштабами — где больше, где меньше. Никто не держит «заначку», с которой в случае чего можно расплатится.
Прибавить к этому вывод денежных средств через невозвратные кредиты и мы получим то, что сегодня называется «банковская система».
Отсюда два вывода:
- Кассовый разрыв в условиях частичного банковского резервирования — фатальная угроза существования любого банка
- Если 10% клиентов одновременно пойдут за своими деньгами, то для оставшихся 90% забрать свои деньги будет непросто, очень непросто
И все в рамках правового поля.
Добавлено: 16:45 10.06.2025


 Рейтинг публикации:
«



Уважаемый Александр Алексеевич, да это и понятно. Так может лечь любой банк в мире. В России все усугубляется слухами — как только пройдет слух, что какой-то банк имеет проблемы, так сразу наше население, наученное горьким опытом, сразу побежит снимать и тратить деньги. Вот я уже несколько раз сталкивался с ситуациями, когда ажиотажный спрос сразу поднимает цены. Помните, народ покупал по несколько телевизоров про запас. Вот в прошлом году покупал автомобиль родственнику — очередь к менеджерам в автосалоне стояла.
Сбербанк тут имеет преимущество — на такой крупный банк мало кто может «наехать». Все ж понимают, что это практически госбанк. А очередной банковский кризис никому не нужен.
Уважаемый Владимир Владимирович, нужно либо менять банковское законодательство, либо в линейной перспективе, через 20-30 лет, мы не будем иметь ни одного банка. А про клиентов я не преувеличиваю — 90% тех, чьи деньги в банках, никогда их не увидят.
Уважаемый Александр Алексеевич, ну банк то в любом случае не может тупо держать деньги клиентов в сейфе. Сейчас в РФ меньше 500 (кажется) банков. Оставив только монстров типа сбера и ВТБ, мы резко ухудшим качество обслуживания. Вот помню раньше были маленькие страховые компании — отлично с ними взаимодействовали! А теперь вот осталось несколько монстров — и им на нас наплевать.
Уважаемый Владимир Владимирович, банк должен обеспечить возможность возврата денежных средств по первому требованию, иначе это уже деньги банка (как оно сейчас и есть).
Частичное резервирование — грандиознейшая афера. Сейчас начал смотреть источники, нашел всего 1 (!) единомышленника. Зачем тогда поднимать хай, как лопается тот или иной банк?
Если мы по умолчанию принимаем текущие правила, то 90% текущих денег «физиков» и «юриков» — это де факто деньги банков.
Уважаемый Александр Алексеевич, ГК РФ п.2. Статьи 845. Договор банковского счета: Банк может использовать имеющиеся на счете денежные средства, гарантируя право клиента беспрепятственно распоряжаться этими средствами.
Уважаемый Владимир Владимирович, я про тоже. "… гарантируя право клиента..."
Клиент идет в банк — говорит, дайте мне деньги, скажем — завтра или послезавтра. Или, даже, через неделю. Да и через месяц.
А денег то он не получит, при условии, что будет превышен порог в 10% от общего числа клиентов. Деньги в кредитах, в том числе невозвратных.
Если внимательно изучите отчетность (а она похожа у всех банков), то там заложен гигантский риск кассового разрыва. Норма в 10% обязательного резерва — это "низ низов", уже критичный порог, но не 4,75%!!! Это же насколько мощное ростовщическое лобби, что на законодательном уровне протащило такую цифру.